Híbrido importado: qué pagas, qué etiqueta le queda y cómo leer su informe
Informe completo oficial de la DGT en 24 horas: 29 €, tasa incluida. Si el híbrido ya tiene matrícula española, con ella te sacamos el informe oficial y te decimos cuándo llegó, con cuántos kilómetros, qué categoría de híbrido figura en el Registro y qué autonomía eléctrica, que son los dos datos que deciden si la etiqueta es CERO o ECO.
Informe completo oficial · 29 € · tasa incluida · en 24 horas
Pedir el informe · 29 €- Cargas y embargos
- ITV y kilómetros
- Historial de titulares
- Bajas y seguro
Pagas con tarjeta o Bizum en el chat
No somos la DGT. Servicio realizado por especialistas en trámites de vehículos, con acceso directo a los registros de la DGT; informe en 24 horas.
Lo general de cualquier importado está en informe de un vehículo importado, y lo general de un híbrido (HEV frente a PHEV, la frontera de los 40 km, ex taxi), en informe DGT de un coche híbrido. Aquí, solo lo que cambia cuando el híbrido viene de fuera.
Se importa sobre todo el enchufable
Según los microdatos de transferencias de la DGT de los últimos 12 meses (octubre de 2025 a septiembre de 2026), de los turismos híbridos que cambiaron de titular se habían matriculado en España ya usados:
| Turismos que cambiaron de titular | Total | Importados de usado | Proporción |
|---|---|---|---|
| Híbridos enchufables (PHEV) | 84.944 | unos 5.500 | 6,5 % |
| Híbridos no enchufables (HEV) | 390.377 | casi 10.000 | 2,5 % |
| Todos los turismos | 3.248.896 | — | 7,8 % |
El enchufable se importa casi tres veces más que el híbrido normal. Tiene lógica: muchos enchufables de gama media y alta salen de flotas de empresa en otros países con pocos años, y en España se buscan por la etiqueta. Por eso esta página se centra en el enchufable, aunque casi todo vale también para el híbrido normal.
Comprueba tu matrícula gratis
Escribe la matrícula: te decimos el año aproximado de matriculación y qué revisaríamos en su informe oficial. Gratis y al momento.
Si vas a traerlo tú: el impuesto depende de sus emisiones
El impuesto de matriculación
La primera matriculación definitiva en España de un vehículo usado está sujeta al impuesto especial sobre determinados medios de transporte (Ley 38/1992, art. 65.1.a). A diferencia del eléctrico puro, que tiene un epígrafe propio a tipo cero, un híbrido lleva motor de combustión y tributa por sus emisiones oficiales de CO2 (art. 70):
| Emisiones oficiales de CO2 | Epígrafe | Tipo de la ley (península y Baleares) | Canarias |
|---|---|---|---|
| Hasta 120 g/km | 1.º | 0 % | 0 % |
| Más de 120 y menos de 160 g/km | 2.º | 4,75 % | 3,75 % |
| De 160 a menos de 200 g/km | 3.º | 9,75 % | 8,75 % |
| 200 g/km o más | 4.º | 14,75 % | 13,75 % |
Son los tipos que fija la ley si la comunidad autónoma no ha aprobado los suyos (art. 70.2); en Ceuta y Melilla, 0 %. Qué significa para cada híbrido:
- Enchufable (PHEV). Sus emisiones homologadas suelen ser bajas, porque la homologación tiene en cuenta los kilómetros en eléctrico. Muchos quedan en el epígrafe 1.º. Pero no todos: compruébalo en su documentación antes de comprar.
- Híbrido no enchufable (HEV). Depende del modelo. Un utilitario puede quedar por debajo de 120 g/km; un SUV grande, no.
La base del impuesto no es lo que pagaste. Para un usado es su valor de mercado (art. 69.b), y se puede usar para calcularlo la tabla de precios medios de venta que aprueba Hacienda. Por eso no te damos una cifra: depende de cada coche.
Que el tipo sea cero no te libra del trámite: la DGT pide el justificante del impuesto (modelo 576, 06 o 05).
El IVA del híbrido casi nuevo
Para el IVA, un coche con menos de seis meses desde su primera puesta en servicio o con 6.000 km o menos es un medio de transporte nuevo (Ley 37/1992, art. 13.2), y su adquisición en otro país de la UE tributa por IVA en España aunque la haga un particular a otro particular. Con un enchufable de pocos meses de una flota extranjera es fácil caer en este caso. Si tiene más de seis meses y más de 6.000 km, es usado; entonces, según la DGT, entre particulares se pide el contrato traducido con el justificante del ITP, y a un vendedor profesional de la UE, su factura con número de IVA.
Los papeles para matricularlo
Según la DGT («Matricular un vehículo proveniente de la UE»): documentación original del vehículo con el certificado de conformidad europeo (CoC); ITV en España con el permiso de origen y el CoC, que da la tarjeta ITV española; impuesto de matriculación; justificante del impuesto de circulación del ayuntamiento; factura o contrato con su impuesto; y tasa 1.1 (99,77 €). Cómo se mueve el coche mientras tanto, en ¿puedo conducir un coche con matrícula extranjera en España?.
La etiqueta del híbrido importado: depende de lo que se cargó en España
Esta es la parte propia de un híbrido importado, y la que más disgustos da.
La DGT asigna la etiqueta con los datos del Registro de Vehículos. Según sus criterios:
- CERO: híbridos enchufables con 40 km o más de autonomía eléctrica.
- ECO: enchufables con menos de 40 km y híbridos no enchufables, que además deben cumplir los criterios de la etiqueta C.
En un coche nacido en España, esos datos llegan del fabricante. En un importado, se cargan al hacer la ITV y la matriculación aquí, a partir del CoC. Si en ese paso no queda bien recogida la categoría de vehículo eléctrico (PHEV o HEV) o la autonomía eléctrica, el coche puede quedar en el Registro como un gasolina más, y la etiqueta que le corresponde no sale.
Qué comprobar
- Antes de comprar (si lo traes tú): que el CoC recoja que es híbrido, la autonomía eléctrica en el caso del enchufable y la norma Euro.
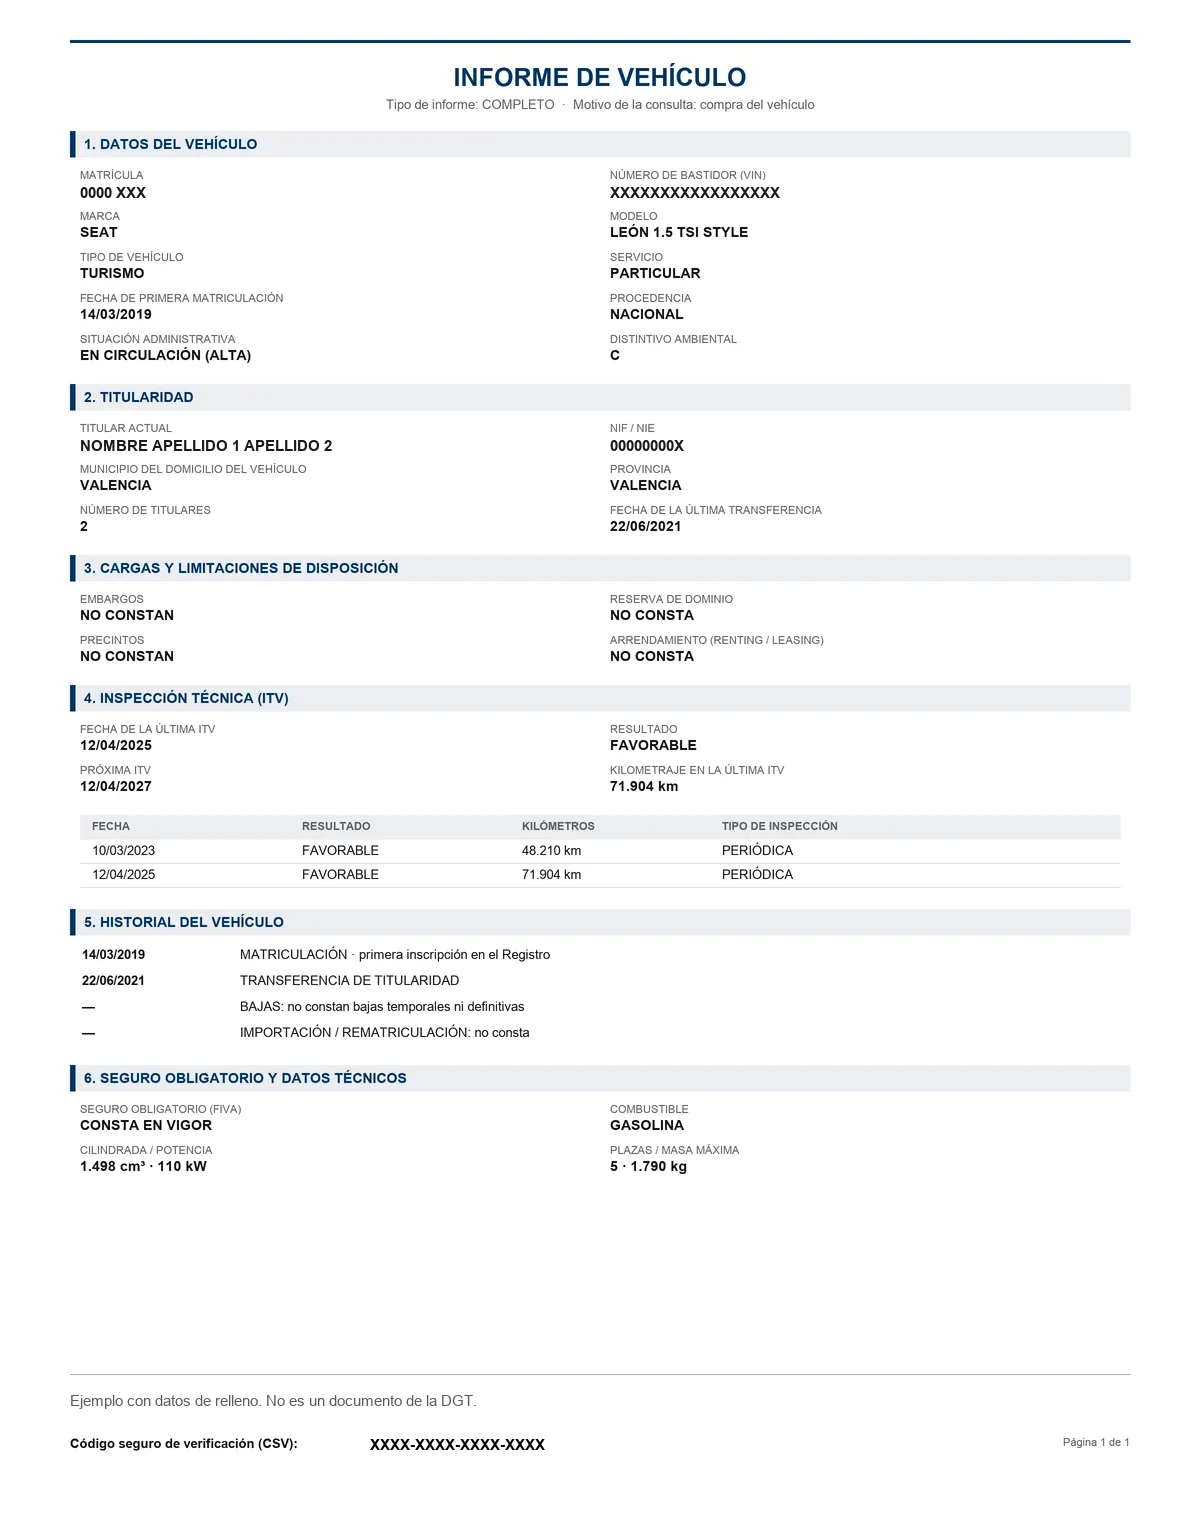
- Ya matriculado: pide el informe completo y mira el bloque de información medioambiental. Tiene que traer combustible (normalmente gasolina, que es lo correcto en un híbrido), categoría HEV o PHEV y, en el enchufable, autonomía. Qué significa cada sigla, en tipo de propulsión.
- Consulta la etiqueta por matrícula en la DGT: etiqueta medioambiental por matrícula.
- Si la categoría está vacía o la etiqueta no es la que debería, pregunta en la estación ITV que emitió la tarjeta o en Tráfico cómo corregirlo antes de pagar: que lo resuelva quien te lo vende.
La frontera de los 40 km en un importado
Un mismo modelo enchufable puede haberse vendido en otros países con baterías distintas, y dos versiones del mismo nombre pueden quedar a un lado y otro de los 40 km. La autonomía que cuenta es la que conste en el Registro español, que sale de la homologación de esa unidad. Si el anuncio dice «CERO» y el informe da menos de 40 km, la etiqueta es ECO. Qué es el distintivo y quién lo tiene, en distintivo ambiental.
Si ya tiene matrícula española: el resto del informe
Las dos fechas
Fecha de matriculación (la española) y fecha de primera matriculación (la del país de origen). La diferencia es el tiempo que vivió fuera. Más en fecha de primera matriculación y en cómo saber si un coche ha sido importado. La antigüedad que cuenta para la ITV es la de la primera.
La ITV de importación
Queda en el historial con su lectura de kilómetros: la primera cifra oficial española. En un híbrido joven puede ser la única hasta que le toque la periódica. Cómo leer el resto de su ITV, en ITV y kilómetros de un híbrido. Lo anterior a esa lectura no está en la DGT; cómo cruzarlo con la documentación de origen, en kilómetros trucados.
El coche de flota extranjera
Muchos enchufables importados fueron coches de empresa en su país. Dos preguntas que el informe no contesta: cuánto se enchufaba (un PHEV de flota que se usó casi siempre en gasolina tiene la batería poco usada y el motor muy usado) y qué mantenimiento tuvo fuera. Pide las facturas. Cómo se reconoce un coche de flota cuando ya está en España, en coche ex renting o de alquiler.
La garantía del sistema híbrido
Muchas marcas dan una garantía propia de la batería o del sistema híbrido. En un importado, pregunta a la marca en España, con el bastidor, si la reconoce, desde qué fecha cuenta y si se transmite. Por escrito.
Cargas, titulares y bajas desde que está en España
Embargos, reservas de dominio, precintos y bajas desde la matriculación española, y los titulares desde entonces. Lo normal es que el primero sea un importador o un compraventa.
Lo que el informe no te dice de un híbrido importado
- Su vida fuera: titulares, ITV, kilómetros, siniestros o cargas del país de origen.
- El estado de la batería ni cuánto se enchufó.
- Cuánto se pagó de impuesto de matriculación. Pide el justificante si dudas.
- Si la garantía vale en España: lo dice la marca.
Para la vida anterior, la documentación del país de origen y, con cobertura desigual, los informes privados por bastidor. Antes de traerlo, historial de un coche extranjero antes de importarlo; si aún no tiene matrícula española, solo cabe el informe de vehículo sin matricular.
Paso a paso según tu caso
Si lo traes tú:
- Pide el CoC: que diga que es híbrido, su autonomía eléctrica (si es enchufable), sus emisiones de CO2 y su norma Euro.
- Con las emisiones, mira en qué epígrafe del impuesto de matriculación cae.
- Mira si es «nuevo» para el IVA: menos de seis meses o 6.000 km o menos.
- Pregunta a la marca en España por la garantía del sistema híbrido.
- ITV en España, impuesto de matriculación, impuesto de circulación, tasa 1.1 y matrícula.
- Con la matrícula, pide el informe y comprueba categoría, autonomía y etiqueta.
Si lo compras ya matriculado aquí:
- Informe completo con la matrícula. Escríbenos y lo tienes en 24 horas.
- Bloque medioambiental: combustible, categoría y autonomía.
- Etiqueta por matrícula: que sea la que te venden.
- Dos fechas y lectura de la ITV de importación.
- Facturas de mantenimiento de origen y respuesta de la marca sobre la garantía.
- Prueba y contrato con la etiqueta y los kilómetros escritos.
Casos típicos (ejemplos tipo, no casos reales)
✅ El SUV enchufable de flota alemana. Tres años, CoC correcto, emisiones homologadas bajas (epígrafe 1.º), usado también para el IVA. En el informe, categoría PHEV y autonomía por encima de 40 km; la etiqueta sale CERO. Facturas de mantenimiento de origen. Se compra.
⚠️ El enchufable «CERO» que es ECO. Importado con una batería de una versión anterior: el informe da menos de 40 km de autonomía. Para la DGT, ECO. Si lo querías para entrar donde solo pasan los CERO, no te sirve.
⚠️ El híbrido sin categoría. Un compacto HEV importado hace poco; el informe dice gasolina y la categoría está vacía, y el consultor no le da la ECO. Hay que aclarar con la documentación de homologación qué pasó en la matriculación antes de pagar.
❌ El casi nuevo sin IVA. Un enchufable de cinco meses comprado a un particular extranjero, sin IVA pagado en España. Es un medio de transporte nuevo para el IVA: el impuesto está pendiente.
Cuánto cuesta
La tasa oficial 4.1 del informe completo cuesta 8,67 € y está incluida en nuestros 29 €. Si tienes Cl@ve o certificado digital, puedes pedirlo tú en la sede de la DGT. Si prefieres que alguien te diga qué categoría y qué autonomía constan, qué etiqueta le toca y cuándo llegó el coche, escríbenos con la matrícula.
EscríbenosOtros modelos de Informe DGT de un coche híbrido
Preguntas frecuentes
¿Cuánto impuesto de matriculación paga un híbrido enchufable importado?
Depende de sus emisiones oficiales de CO2 (Ley 38/1992, art. 70): 0 % hasta 120 g/km y 4,75 %, 9,75 % o 14,75 % por encima, en la península y Baleares si la comunidad no ha aprobado otros tipos. Se aplica sobre su valor de mercado, no sobre lo que pagaste.
¿Un híbrido importado tiene etiqueta ECO o CERO?
La que corresponda a los datos del Registro: CERO si es enchufable con 40 km o más de autonomía eléctrica; ECO si es enchufable con menos o híbrido no enchufable que cumpla los criterios de la C. Si su categoría no quedó bien recogida al matricularlo en España, la etiqueta puede no salir.
¿Por qué mi híbrido importado no tiene etiqueta?
Lo más probable es que en el Registro no conste su categoría de vehículo eléctrico (HEV o PHEV) o su autonomía, y figure como un gasolina más. Mira el bloque medioambiental del informe completo y pregunta en la estación ITV o en Tráfico cómo corregirlo.
¿Pago IVA al traer un híbrido usado de otro país de la UE?
Si tiene menos de seis meses desde su primera puesta en servicio o 6.000 km o menos, es un medio de transporte nuevo para el IVA y tributa en España aunque lo compres a un particular (Ley 37/1992, art. 13.2). Si no, es usado.
¿El informe de la DGT dice dónde estuvo el híbrido antes?
No. Empieza con la matriculación en España. Que fue importado se ve porque la fecha de primera matriculación es anterior a la española.
¿Se importan más los enchufables que los híbridos normales?
Sí. Según los microdatos de la DGT de los últimos 12 meses, el 6,5 % de los enchufables que cambiaron de titular se había matriculado en España ya usado, frente al 2,5 % de los híbridos no enchufables.
¿Y si es un eléctrico puro?
Entonces tiene su propio epígrafe a tipo cero en el impuesto de matriculación y la etiqueta CERO si es eléctrico de batería. Lo vemos en coche eléctrico importado. —
Quién lo hace
Informe del Vehículo es un servicio realizado por especialistas en trámites de vehículos, con acceso directo a los registros de la DGT; informe en 24 horas. Pedimos el informe oficial del híbrido importado en tu nombre, te lo entregamos con su Código Seguro de Verificación (CSV) y te explicamos qué categoría, autonomía y etiqueta constan y qué parte de su historia está cubierta.
Fuentes oficiales
- DGT, Matricular un vehículo proveniente de la UE: documentación con certificado de conformidad europeo, ITV, impuesto de matriculación (576, 06 o 05), impuesto de circulación, justificante de compra (ITP o factura con IVA) y tasa 1.1.
- Ley 38/1992, de Impuestos Especiales: art. 65.1.a (hecho imponible), art. 69.b (valor de mercado del usado y precios medios de Hacienda) y art. 70 (epígrafes por emisiones de CO2 y tipos).
- Ley 37/1992, del IVA, art. 13.2: medios de transporte nuevos.
- DGT, Distintivo ambiental: CERO para enchufables con 40 km o más; ECO para enchufables con menos y para híbridos no enchufables que cumplan los criterios de la C.
- Sede electrónica de la DGT, ayuda del informe completo (PDF): fechas de matriculación e información medioambiental (combustible, categoría eléctrica, autonomía).
- DGT, microdatos de transferencias, octubre de 2025 a septiembre de 2026: turismos HEV y PHEV transferidos e importados de usado.
Servicio realizado por especialistas en trámites de vehículos, con acceso directo a los registros de la DGT; informe en 24 horas. Revisado el 08/11/2026.
Fuentes oficiales
- dgt.es › matricular un vehículo proveniente de la…
- boe.es › act (Ley 38/1992 de Impuestos Especiales: art. 65, 69 y 70)
- boe.es › act (Ley 37/1992 del IVA, art. 13.2)
- dgt.es › distintivo ambiental
- sede.dgt.gob.es › informe completo.pdf (ayuda oficial del informe completo)
- dgt.es › transacciones automoviles mensual (microdatos de transferencias)
También te puede interesar
Escríbenos la matrícula y lo tienes en 24 horas
Informe completo oficial · 29 € · tasa incluida · explicado
Escríbenos